
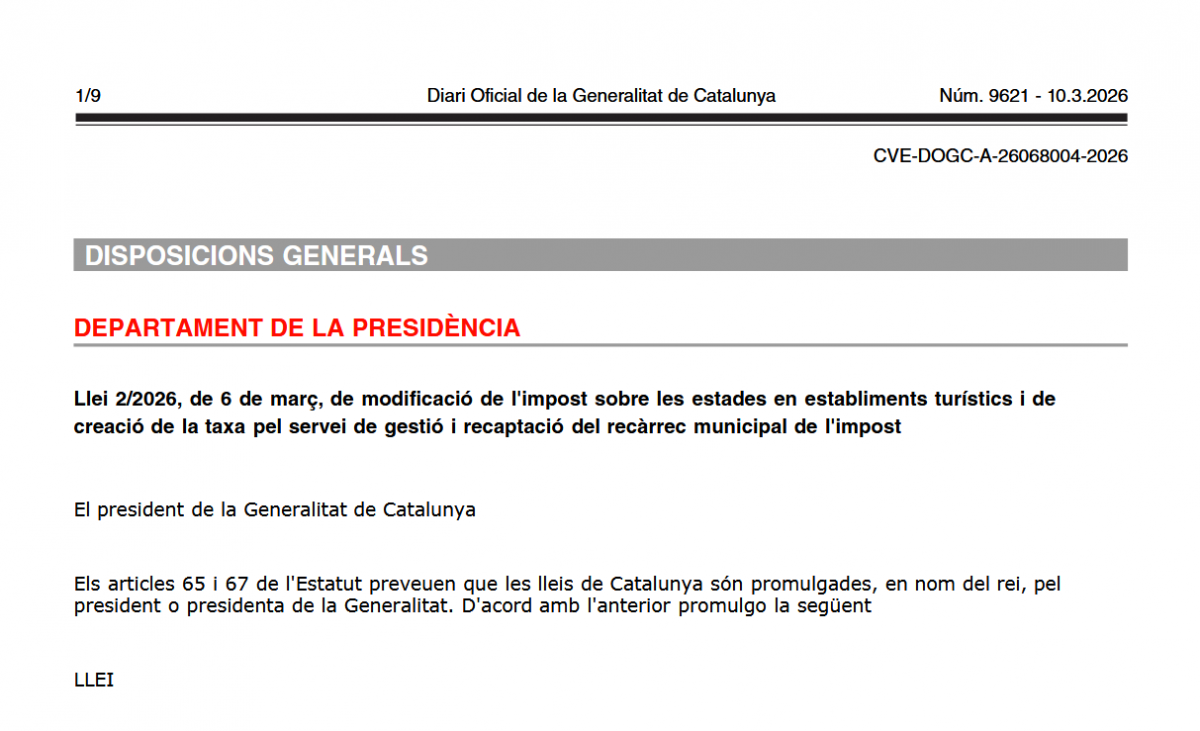
Publicada al DOGC la Llei 2/2026, de 6 de març, de modificació de l'impost sobre les estades en establiments turístics i de creació de la taxa pel servei de gestió i recaptació del recàrrec municipal de l'impost
Informe sobre les novetats normatives de l’IEET
1. Objecte i abast
El contingut analitzat parteix del marc normatiu inicial de l’impost, la reforma introduïda per la Llei 5/2017 i, sobretot, de les modificacions recents derivades del Decret llei 6/2025, posteriorment tramitat com a projecte de llei.
A efectes conceptuals, l’IEET grava la capacitat econòmica de les persones físiques posada de manifest per l’estada en establiments i equipaments d’allotjament turístic. Es tracta, per tant, d’un tribut vinculat a la realització de l’estada, si bé la seva operativa recaptatòria recau materialment sobre els establiments obligats a repercutir-lo, liquidar-lo i ingressar-lo.
2. Idea central de la reforma
La reforma descrita respon a una lògica clara d’increment de la fiscalitat turística i, alhora, de major descentralització en la seva modulació territorial. D’una banda, s’incrementen les tarifes base de l’impost, tant a Barcelona ciutat com a la resta de Catalunya. De l’altra, es reforça la capacitat municipal per establir recàrrecs, consolidant la singularitat de Barcelona i estenent un esquema optatiu de recàrrec a la resta de municipis de Catalunya.
Des d’una perspectiva fiscal i econòmica, la reforma no només persegueix un major rendiment recaptatori, sinó que apunta també a una funció d’ordenació dels impactes del turisme i de finançament de polítiques públiques locals i autonòmiques vinculades al territori, a la sostenibilitat i, parcialment, a l’habitatge.
3. Increment de les tarifes de l’IEET
Un dels aspectes nuclears de la reforma és la pujada generalitzada de les quotes a partir de l’1 d’abril de 2026. La presentació diferencia entre Barcelona ciutat i resta de Catalunya, amb una estructura tarifària específica per categories d’allotjament.
En el cas de Barcelona ciutat, es posa de manifest un increment significatiu de les quotes en totes les tipologies d’establiment. L’augment és especialment intens en els segments d’allotjament de gamma alta, en els habitatges d’ús turístic i en les embarcacions de creuer. També s’introdueix com a categoria independent la dels albergs de joventut inscrits en el Registre d’Instal·lacions Juvenils de Catalunya, fet que evidencia una major precisió en la classificació tributària dels allotjaments.
En la resta de Catalunya, l’esquema és similar, tot i que amb imports inferiors als de Barcelona. La presentació mostra igualment un augment de les tarifes a partir de l’1 d’abril de 2026 per a hotels de 5 estrelles, hotels de 4 estrelles, habitatges d’ús turístic, albergs de joventut, càmpings i embarcacions de creuer.
Des del punt de vista de la FIHRT aquest increment tarifari té una rellevància directa per a les empreses del sector, perquè encara que l’IEET recaigui jurídicament sobre el client, la seva repercussió pràctica incideix sobre la política de preus, la competitivitat, la gestió administrativa i la percepció de càrrega fiscal associada al servei turístic. L’efecte serà previsiblement més intens en aquells subsectors on el preu final és més sensible o on el mercat presenta una elevada comparació entre destinacions.
4. Règim específic del recàrrec de Barcelona
Barcelona manté el seu règim singular de recàrrec municipal, però amb una modificació substancial: el topall màxim s’eleva de 4 euros a 8 euros, amb efectes des de l’1 d’abril de 2026. La pròpia presentació subratlla que l’aplicació d’aquest increment no és immediata en tota la seva intensitat, sinó que s’articula mitjançant un escalat progressiu de quatre anys, previst a l’Ordenança fiscal núm. 2.2 del recàrrec de l’IEET.
Així, el recàrrec passa a ser de 5 euros en el període comprès entre l’1 d’abril de 2026 i el 31 de març de 2027; de 6 euros en el període següent; de 7 euros entre l’1 d’abril de 2028 i el 31 de març de 2029; i de 8 euros a partir de l’1 d’abril de 2029.
Aquest punt és especialment rellevant perquè consolida Barcelona com a territori amb una pressió fiscal turística diferencial, susceptible de generar debats sobre competitivitat, elasticitat de la demanda i eventual translació del cost al consumidor final. Per a una anàlisi fiscal sectorial, cal tenir present que l’acumulació de tarifa + recàrrec pot elevar de forma notable el cost final de l’estada, especialment en categories altes i en determinades tipologies com els habitatges d’ús turístic o els creuers.
5. Nou recàrrec municipal optatiu a la resta de Catalunya
Una de les novetats de més transcendència institucional és la possibilitat que els municipis de la resta de Catalunya estableixin un recàrrec optatiu sobre l’IEET aplicable a les estades realitzades a partir de l’1 d’octubre de 2026. El topall general d’aquest recàrrec és de 4 euros, amb una limitació addicional: el recàrrec no pot superar la tarifa prevista per a cada tipus d’establiment.
Hi ha diversos elements de flexibilitat normativa, i d’aquesta manera els municipis poden:
- fixar imports diferents segons temporada, distingint entre hivern (octubre-març) i estiu (abril-setembre);
- diferenciar l’aplicació per codis postals;
- i destinar els ingressos a les finalitats que considerin d’interès per al municipi.
Aquesta configuració dota el recàrrec d’una funció clarament extrafiscal, en la mesura que permet utilitzar-lo com a instrument de desestacionalització, gestió territorial i compensació d’externalitats del turisme. Tanmateix, des de la perspectiva empresarial, aquesta facultat pot generar un mapa fiscal molt heterogeni entre municipis, amb conseqüències sobre la seguretat jurídica, la comparabilitat entre destinacions i els costos de compliment per a cadenes, grups i operadors amb presència en diversos municipis.
6. Aprovació i gestió del recàrrec municipal
La presentació també precisa els aspectes procedimentals del nou recàrrec municipal. Per a la seva implantació, es requereix aprovació per ordenança i la seva publicació al BOP. Així mateix, es preveu la signatura d’un conveni amb l’Agència Tributària de Catalunya (ATC).
L’ATC treballa en un conveni marc per facilitar l’adhesió dels ajuntaments.
Com a novetat addicional, s’estableix una taxa pel servei de gestió i recaptació del recàrrec municipal de l’IEET, gestionada i recaptada per l’ATC, amb una base imposable equivalent a l’import recaptat i un tipus de gravamen de l’1,20%.
Aquest punt mereix una observació específica: la reforma no només amplia la capacitat tributària dels municipis, sinó que institucionalitza un mecanisme de gestió centralitzada via ATC, amb un cost explícit de servei.
Aquest aspecte té interès tant en termes de disseny del sistema de recaptació com de càrrega econòmica indirecta associada a l’exercici del recàrrec municipal.
7. Exempcions
Les exempcions existents es mantenen.
Entre les estades exemptes, s’hi inclouen:
- les estades subvencionades per programes socials d’una administració pública d’un estat membre de la UE;
- les estades de persones d’edat igual o inferior a 16 anys;
- les estades per causa de força major;
- i les estades per motius de salut, incloses les de les persones acompanyants.
Des d’un punt de vista tècnic, la continuïtat d’aquestes exempcions confirma que la reforma se centra principalment en la intensificació quantitativa de l’impost i en la seva governança territorial, sense alterar de manera substancial el nucli material dels supòsits exclosos de tributació.
8. Destinació dels ingressos i reformulació del Fons per al Foment del Turisme (FFT).
S’hi integra el 75% dels ingressos derivats de la tarifa de l’IEET, mentre que el 25% es destina a polítiques d’habitatge de la Generalitat.
Pel que fa al 75% integrat al FFT, la distribució indicada és la següent:
- municipis: 50% dels ingressos obtinguts dels establiments i equipaments situats al seu territori;
- Consell General d’Aran: 50% dels ingressos obtinguts al territori d’Aran;
- Generalitat, a través de l’òrgan competent en matèria de turisme: la resta dels ingressos del fons.
La reforma també redefineix les finalitats del FFT, exigint que les actuacions finançades s’alineïn amb els Objectius de Desenvolupament Sostenible de l’Agenda 2030 i es fonamentin en dimensions socials, culturals, ambientals i territorials. Igualment, es prioritzen productes turístics que afavoreixin la desestacionalització, la desconcentració territorial, la mobilitat de baixes emissions, els allotjaments eficients i l’accés universal al turisme.
9. Recursos gestionats per les administracions locals
Una altra novetat significativa és la flexibilització en la destinació dels recursos del FFT gestionats pels ens locals.
Els municipis poden decidir destinar aquests recursos a habitatge, promoció econòmica, foment de la indústria, millora de la competitivitat, qualsevol altre àmbit d’interès municipal, així com al finançament de projectes i actuacions en l’àmbit turístic.
A més, s’hi introdueixen dues regles de simplificació:
- els municipis amb una recaptació de l’IEET de fins a 6.000 euros poden decidir que l’assignació derivada del FFT es faci a favor del consell comarcal corresponent;
- la justificació de la destinació dels recursos es simplifica, ja que passa a acreditar-se mitjançant la fiscalització ordinària dels ens locals, sense necessitat del sistema anterior de certificats específics davant el comitè bilateral del fons.
Aquesta simplificació administrativa és especialment rellevant des del punt de vista de la gestió pública i de la reducció de càrregues formals. En clau empresarial i institucional, reforça la idea que la reforma no només augmenta la recaptació, sinó que intenta fer-ne més àgil l’assignació i utilització efectiva.
10. Valoració tècnica i implicacions per a la PIMEC TURISME
Des d’una perspectiva de fiscalitat econòmica, la reforma de l’IEET presenta cinc implicacions principals.
- La primera és un increment intens de la pressió fiscal sobre l’estada turística, especialment a Barcelona i en els segments amb major valor afegit. Aquest increment pot tenir incidència sobre el preu final, sobre el posicionament competitiu i sobre la gestió comercial dels establiments.
- La segona és una territorialització creixent de l’impost. L’extensió del recàrrec optatiu a la resta de municipis de Catalunya pot generar un sistema molt divers en funció del municipi, la temporada o fins i tot el codi postal. Això incrementa la complexitat per als operadors i exigeix un seguiment fiscal més fi de les ordenances locals.
- La tercera és l’augment de les càrregues de compliment indirectes. Tot i que l’impost recau formalment sobre l’usuari, són els establiments els qui han d’aplicar correctament la quota, identificar exempcions, repercutir l’import i gestionar-ne la liquidació. Si proliferen recàrrecs municipals amb regulacions diverses, la complexitat operativa també augmentarà.
- La quarta és l’enfortiment de la funció extrafiscal de l’IEET. El tribut ja no es presenta només com a font d’ingressos, sinó com a instrument de governança del turisme, de sostenibilitat i de finançament de polítiques locals i d’habitatge.
- La cinquena és la necessitat, des de la representació empresarial, de fer un seguiment crític del retorn efectiu de la recaptació. Com més s’incrementi la càrrega sobre l’activitat turística, més rellevant serà acreditar que els recursos obtinguts reverteixen en millores tangibles per al teixit productiu, l’entorn urbà, la mobilitat, la sostenibilitat i la convivència territorial.
11. Conclusions
La reforma de l’IEET, es caracteritza per tres eixos principals: augment de tarifes, ampliació del recàrrec municipal i reordenació de la destinació dels ingressos. Barcelona continua essent el cas singular més intens, amb un recàrrec que arribarà progressivament fins als 8 euros, però la novetat estructural més rellevant és probablement la generalització del recàrrec municipal optatiu a la resta de Catalunya.
La reforma mereix una lectura no només tributària, sinó també econòmica i institucional. El nou model accentua la càrrega sobre les estades turístiques, amplia les potestats locals i reforça la vinculació de l’impost a finalitats de política pública.
Al mateix temps, obre interrogants sobre competitivitat, homogeneïtat territorial, costos de compliment i traçabilitat del retorn dels recursos al sector i al territori.
