
Pimec alerta que el repunt de la inflació al març torna a pressionar els costos de les pimes
L’entitat assenyala que l’IPC definitiu puja fins al 3,4%, més d’un punt per sobre del febrer, principalment per l’encariment dels carburants, mentre la inflació subjacent s’accelera fins al 2,9% i evidencia que el xoc energètic ja comença a filtrar-se als preus estructurals
Adverteix que el conjunt de l’Estat amplia el diferencial de preus amb la zona euro —3,4% davant del 2,5%— i insisteix que cal reforçar la competitivitat empresarial amb més productivitat i eficiència
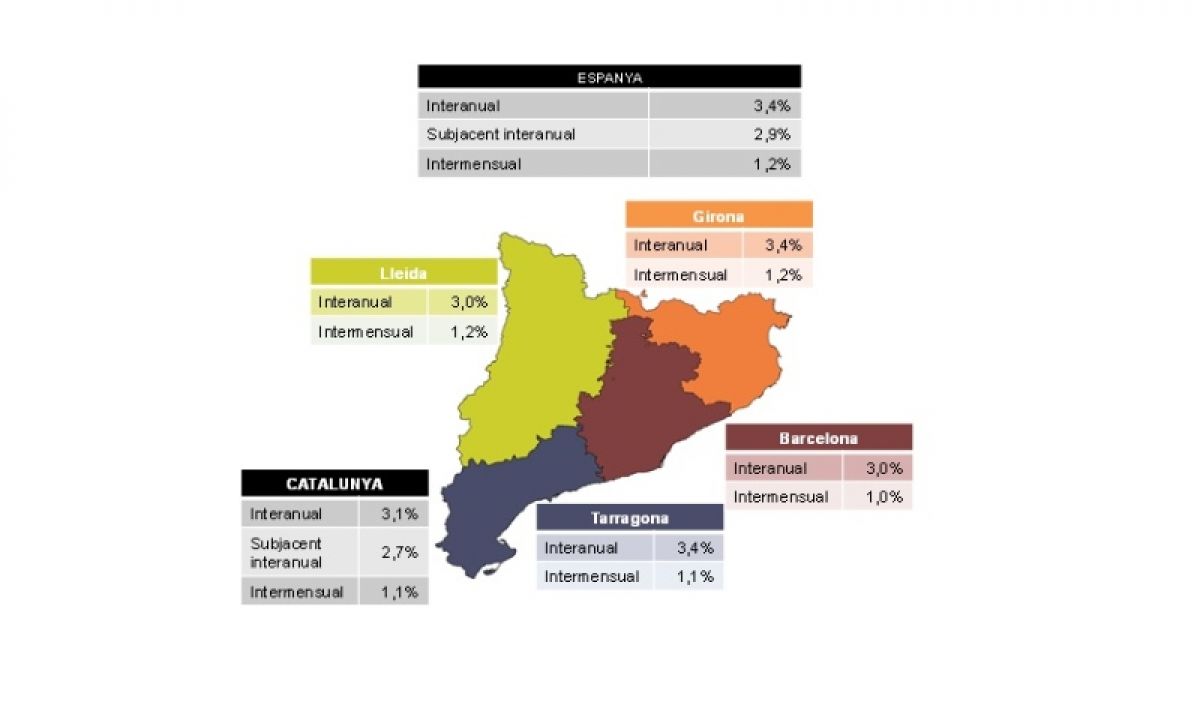
Barcelona, 14 d’abril del 2026. L’IPC del mes de març de 2026 situa la inflació interanual a Espanya en el 3,4%, més d’un punt per sobre del 2,3% registrat al febrer segons les dades publicades per l’Institut Nacional d’Estadística (INE). A Catalunya la inflació s’ha situat en el 3,1%, tres dècimes per sota de la mitjana estatal i 1,1 punts per sobre del 2,0% del febrer. La variació mensual ha estat de l’1,2% a Espanya i de l’1,1% a Catalunya.
El principal factor explicatiu del repunt és l’encariment del transport, que acumula una variació interanual del 5,3% —amb una pujada mensual del 4,5%—, com a conseqüència directa de l’escalada dels carburants i lubricants per a vehicles personals derivada del conflicte bèl·lic a l’Orient Mitjà. En la mateixa direcció ha actuat el grup d’habitatge, aigua, electricitat, gas i altres combustibles (+3,7% interanual), afectat per l’augment dels combustibles líquids i per una caiguda del preu de l’electricitat menor que la del març de 2025. La nova temporada de primavera-estiu ha contribuït addicionalment a la pujada del grup de vestit i calçat (+2,6% interanual, +6,5% mensual), un factor estacional que no té relació amb la dinàmica energètica però que ha sumat a la variació mensual.
L’element més preocupant de la dada definitiva és l’evolució de la inflació subjacent, que exclou els aliments no elaborats i els productes energètics i que s’ha situat en el 2,9%, dues dècimes per sobre del 2,7% registrat tant al febrer com a l’avanç de l’INE, i el nivell més elevat des de finals de 2024. Aquesta acceleració de la subjacent indica que el xoc energètic ja ha començat a filtrar-se als components estructurals dels preus: la restauració i els serveis d’allotjament han pujat un 4,7% interanual, les begudes alcohòliques i tabac un 4,5%, les assegurances i serveis financers un 4,0% i la cura personal un 3,3%.
A Catalunya, la inflació del 3,1% respon a una estructura de pressió similar a l’estatal, tot i que amb menor intensitat relativa en el component energètic. Els grups amb major inflació interanual al març han estat les assegurances i serveis financers (4,9%), el transport (4,4%), la restauració i allotjament (4,1%), la cura personal (4,0%) i les begudes alcohòliques i tabac (4,1%). El grup d’habitatge s’ha situat en el 2,7%, set dècimes per sota de la mitjana estatal, la qual cosa reflecteix una composició energètica lleugerament diferent en el mix de consum de les llars catalanes.
En termes harmonitzats, l’IPCA d’Espanya s’ha situat en el 3,4% interanual al març, amb una variació mensual del 1,7%, nou dècimes per sobre del 2,5% de la zona euro. El diferencial entre Espanya i la mitjana europea s’eixampla fins a 0,9 punts, i és de 0,7 punts respecte a Alemanya (2,7%), i d’1,7 punts respecte a França i Itàlia (ambdues al voltant de l’1,7%). Espanya continua liderant la inflació entre les grans economies de la zona euro, en part per la major dependència del dièsel en el transport per carretera i per una estructura de costos energètics industrials menys protegida que la d’altres socis europeus. Si el diferencial es consolida sense guanys equivalents de productivitat, comporta una pèrdua de competitivitat real via preus per a les empreses espanyoles, i en particular per a les pimes.
La pujada de la subjacent fins al 2,9% a Espanya és especialment rellevant en el context de la política monetària europea. El Banc Central Europeu (BCE), que va mantenir els tipus al 2% en la reunió del 18 de març per sisena vegada consecutiva, ha obert la porta explícita a futures pujades de tipus si l’escalada energètica s’estén als components estructurals dels preus. Les dades d’avui, que mostren precisament aquest increment dels preus de tots els productes, reforcen els arguments dels qui defensen un enduriment monetari. Els mercats descompten entre una i dues pujades de 25 punts bàsics al llarg de 2026, un escenari que s’ha tornat més plausible amb la dada d’avui. L’Euríbor a 12 mesos, que ja ha pujat gairebé 60 punts bàsics des del gener, podria continuar a l’alça, encarint el finançament de les pimes i de les famílies amb hipoteca variable.
Per a les petites i mitjanes empreses, la dada del març consolida un escenari de costos encara més tens. A la pressió derivada de l’encariment de l’energia i del transport s’hi afegeix l’impacte administratiu i econòmic d’haver de revisar les nòmines i les cotitzacions del primer trimestre arran dels canvis introduïts enguany en la Seguretat Social. L’ordre de cotització del 2026, publicada a finals de març però amb efectes des de l’1 de gener, actualitza les bases mínimes i màximes, eleva el tipus del Mecanisme d’Equitat Intergeneracional fins al 0,9% i manté la cotització addicional de solidaritat sobre els salaris que superen la base màxima. En la pràctica, això suposa més càrrega de gestió i més cost laboral en un context en què una part rellevant del teixit empresarial continua operant amb marges reduïts i amb una vulnerabilitat elevada davant de nous xocs de costos.
El Govern espanyol va aprovar el 20 de març de 2026 un Pla Integral de Resposta a la Crisi de l’Orient Mitjà amb 80 mesures que mobilitzen 5.000 milions d’euros, entre les quals destaquen la reducció de l’IVA del 21% al 10% en carburants, electricitat i gas —vigent fins al 30 de juny de 2026—, una ajuda directa de 20 cèntims per litre de combustible al sector agrícola i l’extensió del bo social elèctric fins al desembre de 2026. Cal tenir en compte, però, que la rebaixa de l’IVA va entrar en vigor el 20 de març i va tenir efecte fiscal únicament durant l’última setmana del mes, de manera que el seu impacte sobre la dada de març és molt limitat.
En aquest context, Pimec insisteix en la necessitat de la revisió immediata dels contractes públics amb alt component energètic, en la supervisió dels marges majoristes de carburants per la CNMC i en l’accés a línies de finançament públic en condicions adequades per a les pimes que han d’absorbir un increment sobtat i simultani de costos energètics, laborals i financers.
Pimec destaca els següents registres de l’IPC de març:
L’estatal augmenta un punt i una dècima i se situa en el 3,4% trencant la tendència a la baixa dels dos primers mesos de l’any, lluny de l’objectiu d’inflació a llarg termini (2,0%).
Aquest comportament dels preus és conseqüència de l’augment de preus del transport (5,3%) atès que els carburants i combustibles van incrementar d’un 8,6%, de l’hoteleria i restauració (4,7%), de les begudes alcohòliques i tabac (4,5%) i dels relacionats amb les assegurances i serveis financers (4,0%). D’altra banda, pràcticament no varien els preus de les comunicacions (0,1%) i poc els del parament de la llar (1,0%).
La inflació subjacent, que no té en compte els aliments no elaborats ni els productes energètics, augmenta dues dècimes i se situa en el 2,9%, per sota del registre de l’índex general i per sobre l’objectiu d’inflació.
En relació amb el mes anterior (intermensual), els preus augmenten un punt i dues dècimes a Espanya i un punt i una dècima a Catalunya. Destaca l’increment dels carburants i combustibles (11,8%) que incideixen en el transport (4,5%) i del vestit i calçat (6,5%).
En termes de variació interanual, l’increment a Catalunya continua per sota del d’Espanya (3,1% i 3,4%, respectivament). La inflació subjacent se situa a Catalunya dues dècimes per sota la que registra Espanya (2,7% i 2,9%, respectivament).
Per grups, a Catalunya destaca, l’augment de preus de les assegurances i serveis financers (4,9%), del transport (4,4%), de l’hoteleria i restauració (4,1%), de les begudes alcohòliques i tabac (4,1%) i de la cura personal, protecció social i altres (4,0%).
