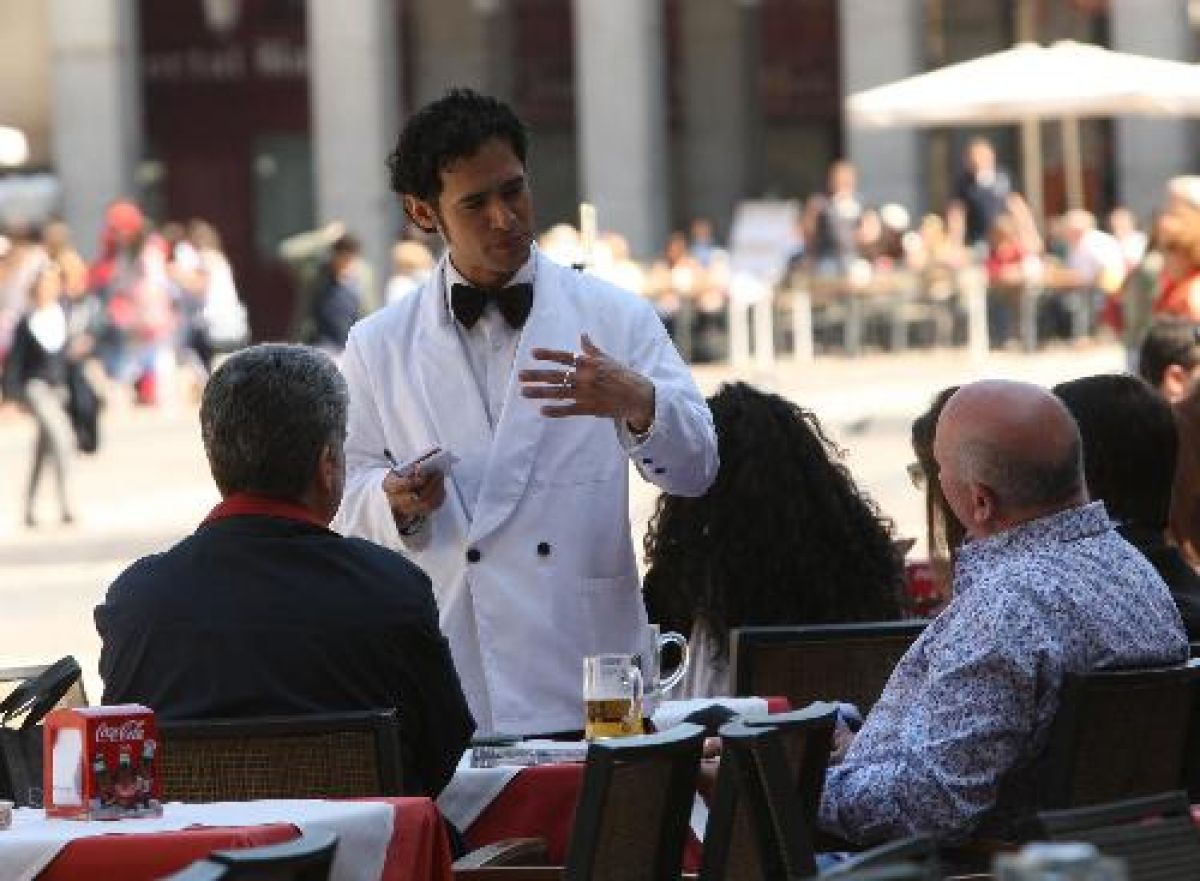
El Suprem eximeix els bars de pagar l'ITP per les terrasses
24 Gener 2025
El Tribunal Suprem estableix que l'autorització per a l'explotació de terrasses a la via pública no constitueix un fet imposable subjecte a l'Impost sobre Transmissions Patrimonials (ITP).
El Tribunal Suprem ha dictat dues sentències, els dies 7 i 13 de gener de 2025, que eximeixen els establiments d’hostaleria de pagar l’Impost sobre Transmissions Patrimonials (ITP) per la instal·lació de terrasses a la via pública. Aquesta decisió suposa un revés per a l’Agència Tributària de Catalunya (ATC), que des del 2019 havia requerit als hostalers la liquidació d’aquest impost mitjançant el model 600.
La Generalitat de Catalunya ha estat l’única administració autonòmica de l’Estat espanyol que ha aplicat aquest impost a les terrasses, tot i que l’Impost de Transmissions Patrimonials és vigent des de 1993. Ara, el Tribunal Suprem ha deixat clar que l’autorització municipal per ocupar l’espai públic no suposa un desplaçament patrimonial, ja que l’hostaler no rep un ús exclusiu del sòl i l’Ajuntament no perd la seva titularitat ni la seva gestió.
Les sentències remarquen que una concessió pública no és equiparable a una autorització. Mentre que una concessió implica un ús exclusiu del domini públic, les autoritzacions de terrasses no atorguen aquest dret, sinó que permeten un ús compartit de l’espai. A més, l’autorització està vinculada a l’activitat hostalera i subjecta a horaris comercials, fet que possibilita la convivència amb el pas de vianants.
El Tribunal Suprem ha desestimat el recurs de la Generalitat de Catalunya, afirmant que l’administració catalana ha fet una interpretació errònia i poc rigorosa de la llei fiscal. A més, ha subratllat que per aplicar aquest impost a l’ocupació del domini públic caldria una anàlisi detallada de les condicions específiques de l’autorització, un criteri que la Generalitat no ha aplicat correctament.
Aquesta resolució suposa una victòria per al sector hostaler, que deixa d’estar subjecte a un impost que només s’aplicava a Catalunya, i obre la porta a possibles reclamacions per part dels establiments que ja van efectuar el pagament en el passat.
Les galetes tècniques són estrictament necessàries perquè la nostra pàgina web funcioni i hi puguis navegar. Aquest tipus de galetes són les que, per exemple, ens permeten identificar-te, donar-te accés a determinades parts restringides de la pàgina si fos necessari, o recordar diferents opcions o serveis que ja has seleccionat, com les teves preferències de privacitat. Per això, estan activades per defecte, i no és necessària la teva autorització al respecte.
A través de la configuració del teu navegador, pots bloquejar o alertar de la presència d’aquest tipus de galetes, si bé aquest bloqueig afectarà el correcte funcionament de les diferents funcionalitats de la nostra pàgina web.
Les galetes d’anàlisi ens permeten estudiar la navegació dels usuaris de la nostra pàgina web en general (per exemple, quines seccions de la pàgina són les més visitades, quins serveis s’utilitzen més i si funcionen correctament, etc.).
A partir de la informació estadística sobre la navegació a la nostra pàgina web, podem millorar tant el propi funcionament de la pàgina com els diferents serveis que ofereix. Per tant, aquestes galetes no tenen una finalitat publicitària, sinó que únicament serveixen perquè la nostra pàgina web funcioni millor i s’adapti als nostres usuaris en general. Activant-les contribuiràs a aquesta millora continua.
Pots activar o desactivar aquestes galetes marcant la casella corresponent, ja que estan desactivades per defecte.
Les galetes de funcionalitat ens permeten recordar les teves preferències, per personalitzar a la teva mida determinades característiques i opcions generals de la nostra pàgina web, cada vegada que hi accedeixis (per exemple, l’idioma en què se’t presenta la informació, les seccions marcades com a favorites, el teu tipus de navegador, etc.).
Per tant, aquest tipus de galetes no tenen una finalitat publicitària, sinó que activant-les milloraràs la funcionalitat de la pàgina web (per exemple, adaptant-se al teu tipus de navegador) i la seva personalització d’acord amb les teves preferències (per exemple, presentant la informació en l’idioma que hagis triat en anteriors ocasions), fet que contribuirà a la facilitat, usabilitat i comoditat de la nostra pàgina durant la teva navegació.
Pots activar o desactivar aquestes galetes marcant la casella corresponent, ja que estan desactivades per defecte.
Les galetes de publicitat ens permeten la gestió dels espais publicitaris inclosos a la nostra pàgina web d’acord amb criteris com el contingut mostrat o la freqüència en què es mostren els anuncis.
Així per exemple, si se t’ha mostrat vàries vegades un mateix anunci a la nostra pàgina web, i no has mostrat un interès personal fent-hi clic, aquest no tornarà a aparèixer. En resum, activant aquest tipus de galetes, la publicitat mostrada a la nostra pàgina web serà més útil i diversa, i menys repetitiva.
Pots activar o desactivar aquestes galetes marcant la casella corresponent, ja que estan desactivades per defecte.
Perquè ho entenguis de forma molt senzilla, et posarem un exemple fictici: si les teves últimes cerques a la web estiguessin relacionades amb la literatura de suspens, et mostraríem publicitat sobre llibres de suspens.
Por tant, activant aquest tipus de galetes, la publicitat que et mostrem a la nostra pàgina web no serà genèrica, sinó que estarà orientada a les teves cerques, gustos i interessos, i per tant, ajustades exclusivament a tu.
Pots activar o desactivar aquestes galetes marcant la casella corresponent, ja que estan desactivades per defecte.
Aquesta web usa cookies pròpies i de tercers per a oferir un millor servei i fer estadístiques de dades d'ús. Accepta-les abans de continuar navegant per a poder gaudir de tots els seus continguts amb plena funcionalitat. Si vols més informació o modificar la seva configuració, visita la nostra Política de cookies.